
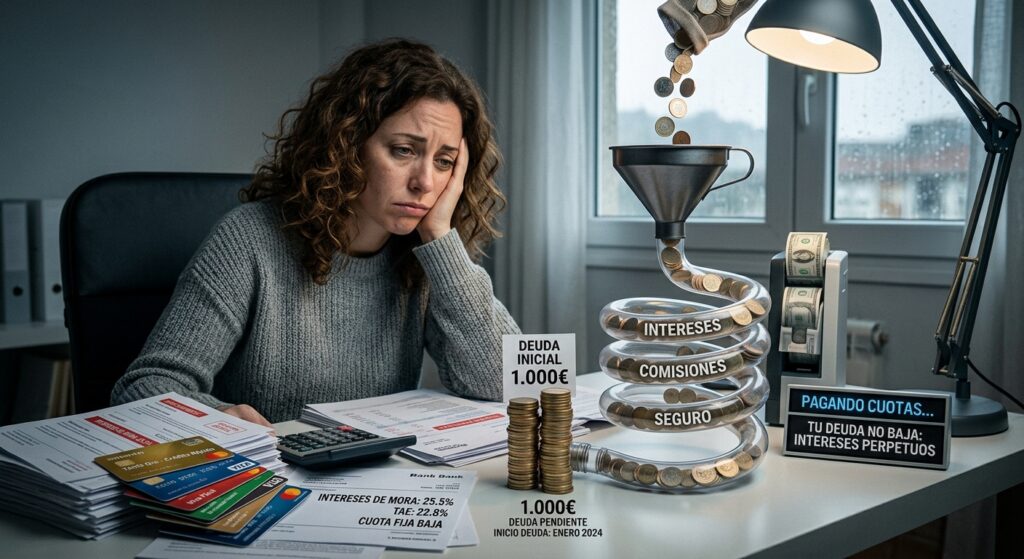
«Pedí 1.000 euros para una compra puntual, llevo pagando meses o años y la deuda sigue siendo prácticamente la misma». Esta es una de las frases más repetidas por los clientes que acuden a nuestro despacho buscando una solución.
Lo que muchos usuarios contrataron pensando que era una tarjeta de crédito convencional o un pequeño préstamo personal con cuotas cómodas es, en realidad, una tarjeta revolving: un producto financiero complejo diseñado de tal forma que la deuda se vuelve perpetua.
En este artículo te explicamos cómo funcionan, por qué la deuda nunca disminuye y qué vías legales existen para recuperar todo lo pagado de más.
¿Cómo funciona la «trampa» de la tarjeta revolving?
A diferencia de una tarjeta de crédito tradicional —donde lo gastado se liquida a mes vencido sin intereses o con una cuota fija razonable—, las tarjetas revolving funcionan mediante un crédito rotativo acumulativo:
- Cuotas fijas muy bajas: El banco o financiera te permite fijar una cuota mensual reducida (por ejemplo, 30 € o 50 € al mes).
- Intereses desorbitados: A esa cuota se le aplica una Tasa Anual Equivalente (TAE) desproporcionada (frecuentemente superior al 20% o 25%).
- Capitalización de intereses y comisiones: La cuota mensual que pagas se destina en su gran mayoría a cubrir los intereses desmedidos, comisiones por mora y seguros asociados. Solo una parte insignificante amortiza el capital principal.
- Efecto «bola de nieve»: Como apenas amortizas capital, los intereses del mes siguiente se vuelven a calcular sobre el importe pendiente, convirtiendo la deuda en una espiral indefinida de la que es casi imposible salir.
Motivos legales para reclamar y anular el contrato
La jurisprudencia del Tribunal Supremo ha fijado criterios muy claros para proteger a los consumidores frente a este tipo de abusos:
- Usura (Intereses abusivos): Si la TAE aplicada en tu contrato es notablemente superior al interés medio de las operaciones de crédito al consumo publicado por el Banco de España en la fecha de contratación, el contrato puede ser considerado usurario.
- Falta de transparencia e información: En muchos casos, las financieras comercializan estas tarjetas de forma opaca (stands en centros comerciales, llamadas telefónicas rápidas, letra ilegible en el contrato o sin simulaciones reales de coste). La falta de información clara sobre el funcionamiento del crédito rotativo es motivo suficiente para solicitar la nulidad por falta de transparencia.
¿Qué consecuencias tiene ganar una reclamación?
Cuando un juzgado declara la nulidad del contrato de una tarjeta revolving por usura o falta de transparencia, las consecuencias son muy beneficiosas para el consumidor:
- Nulidad del contrato: Queda cancelada la relación crediticia con la entidad.
- Devolución de lo cobrado de más: Solo estás obligado a devolver el dinero que realmente te prestaron (el capital dispuesto).
- Recuperación de intereses y comisiones: La financiera debe reembolsarte todos los intereses, comisiones y gastos de seguro cobrados a lo largo de los años que superen el capital prestado. En muchos casos, esto supone la devolución de miles de euros o la cancelación total de la deuda pendiente.
Pasos para reclamar tu tarjeta revolving
Si sospechas que estás atrapado en una tarjeta de este tipo, el procedimiento a seguir consta de las siguientes fases:
- Recopilación de documentación: Contrato de la tarjeta y extractos bancarios de las liquidaciones mensuales.
- Reclamación previa extrajudicial: Presentación de un escrito formal ante el Servicio de Atención al Cliente de la entidad bancaria o financiera exigiendo la nulidad del contrato y la devolución de cantidades.
- Vía judicial: Si la entidad rechaza la solicitud o no responde adecuadamente, interponemos la correspondiente demanda judicial en defensa de tus derechos.
¿Afectado por una tarjeta revolving? Analizamos tu contrato sin compromiso
Si llevas tiempo pagando cuotas y notas que el saldo adeudado apenas baja, es momento de revisar tu contrato. En Aranda Legal estudiamos tu caso concreto, calculamos las cantidades pagadas de más y nos encargamos de todo el proceso de reclamación frente a la entidad financiera.